Domain rechthaberei.de kaufen?
Wir ziehen mit dem Projekt
rechthaberei.de um.
Sind Sie am Kauf der Domain
rechthaberei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechthaberei.de kaufen?
Welche Kontenklassen gibt es?
In der Buchführung gibt es fünf Kontenklassen, die nach ihrem Verwendungszweck und ihrer Funktion unterteilt sind. Die Kontenklassen umfassen die Aktivkonten, Passivkonten, Ertragskonten, Aufwandskonten und Bestandskonten. Jede Kontenklasse dient dazu, bestimmte Arten von Geschäftsvorfällen und Transaktionen zu erfassen und zu verwalten. Die Aktivkonten beinhalten alle Vermögenswerte eines Unternehmens, während die Passivkonten die Schulden und Verbindlichkeiten darstellen. Ertragskonten erfassen Einnahmen und Gewinne, während Aufwandskonten die Ausgaben und Verluste dokumentieren. Bestandskonten werden für die Erfassung von Warenbeständen und Bestandsveränderungen verwendet. **
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
Ähnliche Suchbegriffe für Kontenklassen
Top-Angebote
Produkte zum Begriff Kontenklassen:
-
Witzer, Brigitte: Das Ende der DominanzDas Ende der Dominanz , Für eine Führung auf Augenhöhe - Perspektiven für eine neue Unternehmenskultur , Bremsbacken > Bremsen & Bremsenteile , Auflage: Originalausgabe, Erscheinungsjahr: 20250501, Autoren: Witzer, Brigitte, Auflage/Ausgabe: Originalausgabe, Seitenzahl/Blattzahl: 224, Keyword: alte führung; autoritäre führung; autorität; bodo janssen; buch; buddy prinzip; bücher; das neue führen; dysfunktionen eines teams; empathie; frauen in führungspositionen; führung; führungskräfte; gen z; hartmut rosa; machtspiele; motivation; old boys; ratgeber; reinhard k. sprenger; resonanz; robert greene; weibliche führungskräfte; wirtschaft; zuhören, Fachschema: Führung / Mitarbeiterführung~Mitarbeiterführung, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 135, Höhe: 22, Gewicht: 360, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,23,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
-
Welche Kontenklassen sind aktiv welche passiv?
Welche Kontenklassen sind aktiv welche passiv? In der Buchhaltung werden die Konten in aktive und passive Kontenklassen unterteilt. Aktive Konten beziehen sich auf Vermögenswerte und Ausgaben, während passive Konten Verbindlichkeiten und Eigenkapital darstellen. Aktive Konten umfassen beispielsweise Bankkonten, Vorräte und Forderungen, während passive Konten Kreditoren, Darlehen und Eigenkapital umfassen. Die Unterscheidung zwischen aktiven und passiven Konten ist wichtig, um die finanzielle Situation eines Unternehmens korrekt darzustellen und die Bilanz auszugleichen. **
-
Wie viele Kontenklassen hat ein Kontenrahmen?
Ein Kontenrahmen hat in der Regel fünf Kontenklassen. Diese umfassen die Aktivkonten, Passivkonten, Ertragskonten, Aufwandskonten und Privatkonten. Jede Kontenklasse dient dazu, bestimmte Arten von Geschäftsvorfällen zu erfassen und zu klassifizieren. Durch die Unterteilung in verschiedene Kontenklassen wird die Buchführung strukturiert und übersichtlich gestaltet. Dies erleichtert die Analyse der finanziellen Situation eines Unternehmens und die Erstellung von Abschlüssen. **

Welche Kontenklassen werden im Kontenrahmen der Finanzbuchhaltung zugeordnet?
Im Kontenrahmen der Finanzbuchhaltung werden die Kontenklassen nach ihrem Verwendungszweck und ihrer Funktion zugeordnet. Typischerweise werden Kontenklassen für Aktiva, Passiva, Eigenkapital, Erträge und Aufwendungen definiert. Jede Kontenklasse umfasst verschiedene Konten, die ähnliche Transaktionen oder Geschäftsvorfälle abbilden. Durch die Zuordnung zu den entsprechenden Kontenklassen wird die Struktur und Übersichtlichkeit der Buchhaltung gewährleistet. Dadurch können Unternehmen ihre finanzielle Lage und Performance besser analysieren und steuern. **
Sind Eitelkeit und Hochmut Antonyme?
Ja, Eitelkeit und Hochmut sind Antonyme. Eitelkeit bezieht sich auf eine übertriebene Selbstverliebtheit und Selbstbewunderung, während Hochmut eine übermäßige Arroganz und Überheblichkeit gegenüber anderen darstellt. Während Eitelkeit oft mit einem übertriebenen Interesse an Äußerlichkeiten verbunden ist, geht es bei Hochmut eher um eine überhöhte Selbsteinschätzung und das Herabsetzen anderer. **
Top-Angebote
Produkte zum Begriff Kontenklassen:
-
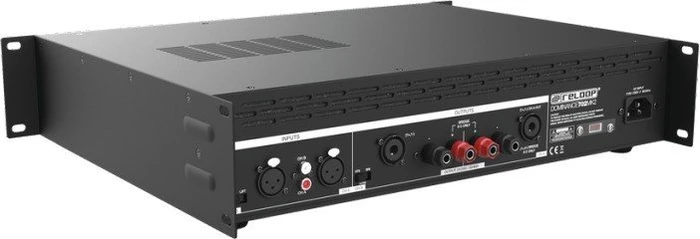
RELOOP Dominanz 702 MK2HiFi-Verstärker 2.0, Leistung: 180 W/Kanal, minimale Impedanz: 4 Ohm, Lautsprecher-Ausgang: 2 ×, RCA/Cinch Eingang: 2 × Die PA-Endstufe RELOOP Dominance 702 MK2 2.0 ist ideal für die Beschallung in Clubs, Gastronomie oder Geschäften. Sie enthält ein umfangreiches Schutzpaket gegen Überlastungen nahezu jeder Art. Sie ka222,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
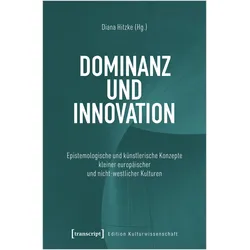
Dominanz und Innovation, FachbücherKulturspezifische Narrative und Strukturen sowie globale Machtverhältnisse beeinflussen die Entstehung epistemologischer und künstlerischer Konzepte. Der interdisziplinäre Band beleuchtet deren Entstehung, Aneignung und Übertragung aus der Perspektive kleiner und nicht-westlicher Kulturen. Der Fokus der Beiträge liegt auf den resultierenden strukturellen Ungleichheiten, Asymmetrien und Widersprüchen sowie den Reflexionsprozessen darüber: Einerseits werden durch die Aneignung dominanter Konzepte kanonische Texte und Diskurse reproduziert, andererseits interaktive Vermittlungsprozesse und innovative Weiterentwicklungen initiiert.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Witzer, Brigitte: Das Ende der DominanzDas Ende der Dominanz , Für eine Führung auf Augenhöhe - Perspektiven für eine neue Unternehmenskultur , Bremsbacken > Bremsen & Bremsenteile , Auflage: Originalausgabe, Erscheinungsjahr: 20250501, Autoren: Witzer, Brigitte, Auflage/Ausgabe: Originalausgabe, Seitenzahl/Blattzahl: 224, Keyword: alte führung; autoritäre führung; autorität; bodo janssen; buch; buddy prinzip; bücher; das neue führen; dysfunktionen eines teams; empathie; frauen in führungspositionen; führung; führungskräfte; gen z; hartmut rosa; machtspiele; motivation; old boys; ratgeber; reinhard k. sprenger; resonanz; robert greene; weibliche führungskräfte; wirtschaft; zuhören, Fachschema: Führung / Mitarbeiterführung~Mitarbeiterführung, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 135, Höhe: 22, Gewicht: 360, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,23,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kontenklassen gibt es?
In der Buchführung gibt es fünf Kontenklassen, die nach ihrem Verwendungszweck und ihrer Funktion unterteilt sind. Die Kontenklassen umfassen die Aktivkonten, Passivkonten, Ertragskonten, Aufwandskonten und Bestandskonten. Jede Kontenklasse dient dazu, bestimmte Arten von Geschäftsvorfällen und Transaktionen zu erfassen und zu verwalten. Die Aktivkonten beinhalten alle Vermögenswerte eines Unternehmens, während die Passivkonten die Schulden und Verbindlichkeiten darstellen. Ertragskonten erfassen Einnahmen und Gewinne, während Aufwandskonten die Ausgaben und Verluste dokumentieren. Bestandskonten werden für die Erfassung von Warenbeständen und Bestandsveränderungen verwendet. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
Ähnliche Suchbegriffe für Kontenklassen
-
Welche Kontenklassen sind aktiv welche passiv?
Welche Kontenklassen sind aktiv welche passiv? In der Buchhaltung werden die Konten in aktive und passive Kontenklassen unterteilt. Aktive Konten beziehen sich auf Vermögenswerte und Ausgaben, während passive Konten Verbindlichkeiten und Eigenkapital darstellen. Aktive Konten umfassen beispielsweise Bankkonten, Vorräte und Forderungen, während passive Konten Kreditoren, Darlehen und Eigenkapital umfassen. Die Unterscheidung zwischen aktiven und passiven Konten ist wichtig, um die finanzielle Situation eines Unternehmens korrekt darzustellen und die Bilanz auszugleichen. **
-
Wie viele Kontenklassen hat ein Kontenrahmen?
Ein Kontenrahmen hat in der Regel fünf Kontenklassen. Diese umfassen die Aktivkonten, Passivkonten, Ertragskonten, Aufwandskonten und Privatkonten. Jede Kontenklasse dient dazu, bestimmte Arten von Geschäftsvorfällen zu erfassen und zu klassifizieren. Durch die Unterteilung in verschiedene Kontenklassen wird die Buchführung strukturiert und übersichtlich gestaltet. Dies erleichtert die Analyse der finanziellen Situation eines Unternehmens und die Erstellung von Abschlüssen. **
-
Welche Kontenklassen werden im Kontenrahmen der Finanzbuchhaltung zugeordnet?
Im Kontenrahmen der Finanzbuchhaltung werden die Kontenklassen nach ihrem Verwendungszweck und ihrer Funktion zugeordnet. Typischerweise werden Kontenklassen für Aktiva, Passiva, Eigenkapital, Erträge und Aufwendungen definiert. Jede Kontenklasse umfasst verschiedene Konten, die ähnliche Transaktionen oder Geschäftsvorfälle abbilden. Durch die Zuordnung zu den entsprechenden Kontenklassen wird die Struktur und Übersichtlichkeit der Buchhaltung gewährleistet. Dadurch können Unternehmen ihre finanzielle Lage und Performance besser analysieren und steuern. **
-
Sind Eitelkeit und Hochmut Antonyme?
Ja, Eitelkeit und Hochmut sind Antonyme. Eitelkeit bezieht sich auf eine übertriebene Selbstverliebtheit und Selbstbewunderung, während Hochmut eine übermäßige Arroganz und Überheblichkeit gegenüber anderen darstellt. Während Eitelkeit oft mit einem übertriebenen Interesse an Äußerlichkeiten verbunden ist, geht es bei Hochmut eher um eine überhöhte Selbsteinschätzung und das Herabsetzen anderer. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.